
Sigurimet në Shqipëri drejt një kuadri të ri rregullator
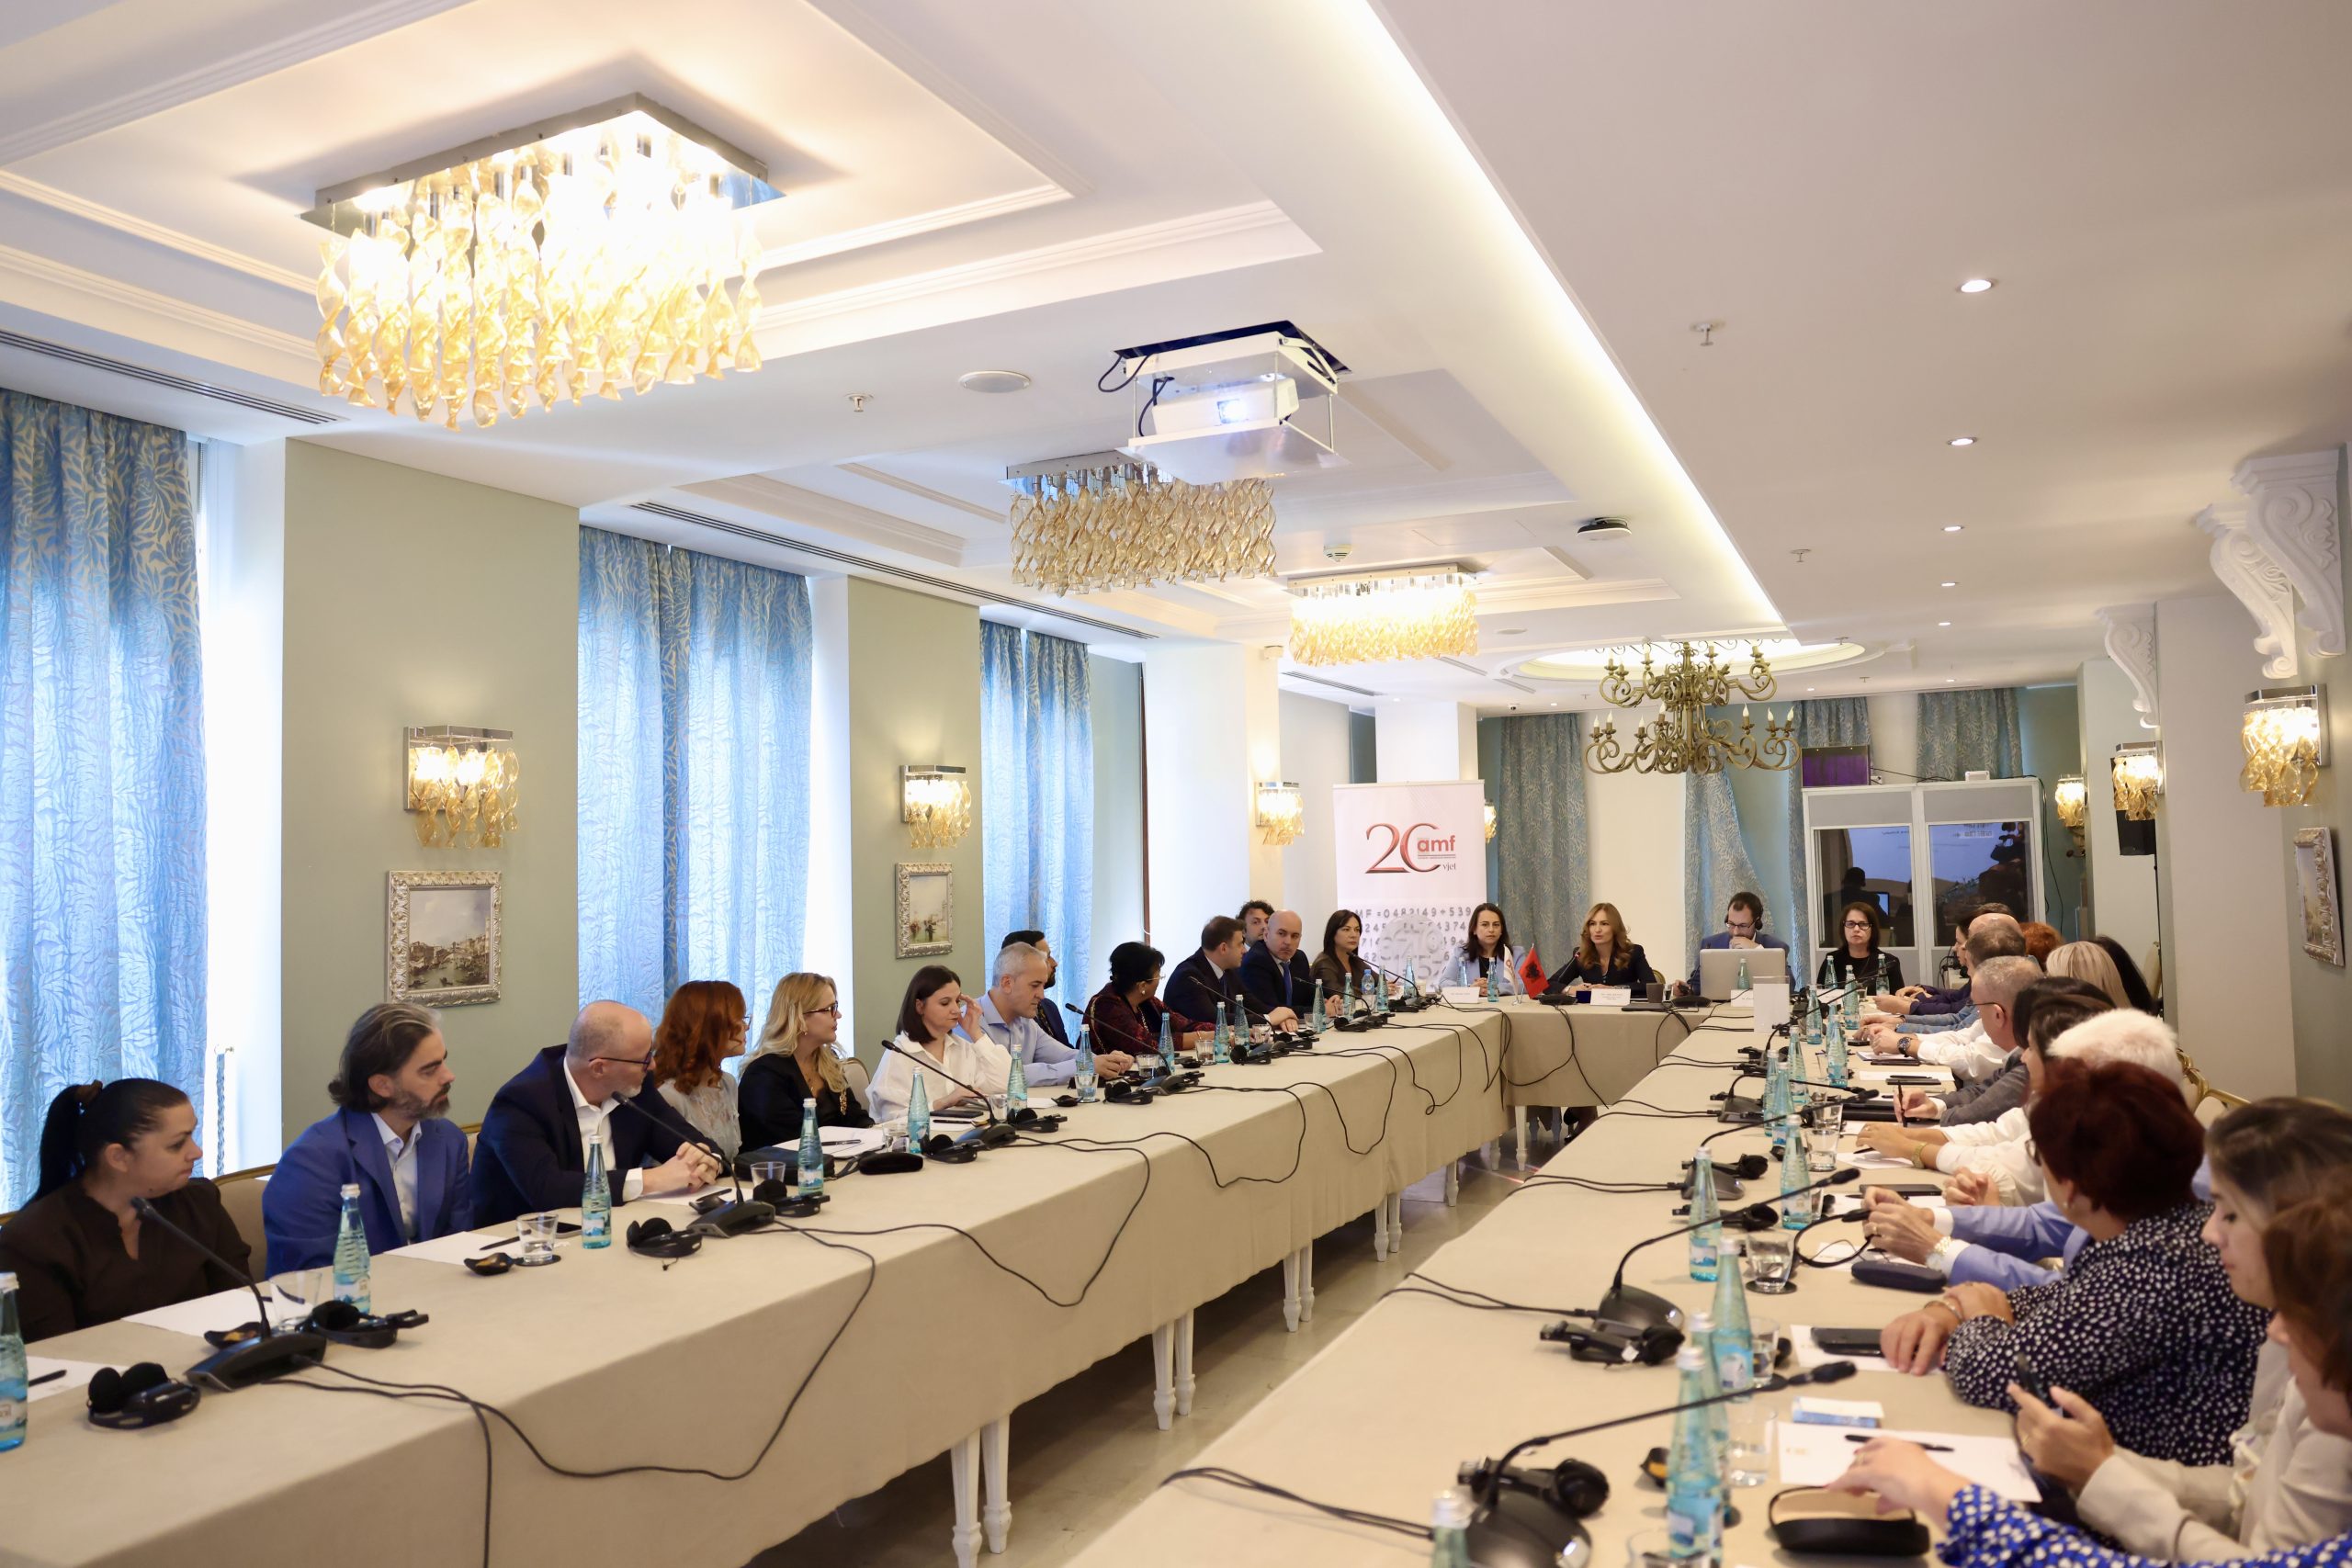
Tregu shqiptar i sigurimeve ndodhet përpara një zhvillimi të rëndësishëm rregullator. Më 24 shtator 2026, Autoriteti i Mbikëqyrjes Financiare (AMF) zhvilloi një takim me drejtues të shoqërive të sigurimit dhe përfaqësues të Bankës Botërore, ku u prezantua dhe diskutua projektligji i ri “Për veprimtarinë e sigurimit dhe risigurimit”.
Projektligji synon përafrimin e kuadrit shqiptar me standardet europiane, veçanërisht me Solvency II dhe Direktivën për Shpërndarjen e Sigurimeve (IDD). Bëhet fjalë për një reformë që prek mënyrën se si shoqëritë e sigurimit administrojnë rreziqet, planifikojnë kapitalin, qeverisen dhe ndërveprojnë me konsumatorët.
Çfarë sjell qasja e re?
Një prej elementeve kryesore të projektligjit është që kërkesat për kapitalin e shoqërive të sigurimit të lidhen me profilin e rrezikut të veprimtarisë së tyre. Kjo përfaqëson një qasje risk-based, në të cilën niveli i kapitalit dhe menaxhimi i rrezikut lidhen më drejtpërdrejt me ekspozimet dhe aktivitetin e secilës shoqëri.
Një tjetër komponent i rëndësishëm lidhet me qeverisjen dhe administrimin e rrezikut. Sipas ekspertit të Bankës Botërore të cituar nga AMF, në modelin Solvency II administrimi i rrezikut vendoset në qendër të vendimmarrjes strategjike dhe rrit përgjegjësinë e organeve drejtuese për qëndrueshmërinë financiare dhe mbrojtjen e të siguruarve.
Në të njëjtën kohë, projektligji parashikon kërkesa të përforcuara për shpërndarjen e produkteve të sigurimit dhe mbrojtjen e konsumatorit. Kjo e vendos marrëdhënien me të siguruarin në një pozicion më të rëndësishëm brenda kuadrit rregullator.
Një treg që po zgjerohet
Reforma rregullatore vjen në një periudhë kur tregu shqiptar i sigurimeve po shfaq rritje të aktivitetit.
Sipas të dhënave më të fundit të publikuara nga AMF për periudhën janar–korrik 2026, primet e shkruara bruto arritën në rreth 15.92 miliardë lekë, me një rritje prej 2.86% krahasuar me të njëjtën periudhë të vitit 2025. Ndërkohë, dëmet e paguara bruto arritën në rreth 5.41 miliardë lekë, duke u rritur me 12.52%. Numri i kontratave u rrit me 6.32%, ndërsa numri i dëmeve të paguara me 5.19%.
Tregu vijon të dominohet nga sigurimet Jo-Jetë, të cilat përbënin 91.13% të totalit. Brenda këtij segmenti, sigurimet e detyrueshme motorike mbeten portofoli kryesor, me 67.08% të sigurimeve Jo-Jetë.
Ndërkohë, të dhënat tregojnë edhe një zhvillim interesant në sigurimet vullnetare: primet e shkruara bruto arritën rreth 4.77 miliardë lekë, ndërsa dëmet e paguara bruto u rritën me 19.89%, kryesisht të ndikuara nga sigurimet ndaj zjarrit dhe dëmtimeve të tjera të pronës.
Çfarë do të thotë kjo për industrinë?
Kalimi drejt një kuadri më të bazuar në rrezik kërkon që zhvillimi i tregut të shoqërohet me kapacitete më të forta profesionale, sisteme më të avancuara të menaxhimit të rrezikut, qeverisje të mirë dhe përdorim më të madh të teknologjisë.
Në takimin e 24 shtatorit, vetë përfaqësuesit e tregut diskutuan mbi pritshmëritë nga reforma, eksperiencat ndërkombëtare dhe nevojën për ngritjen e kapaciteteve dhe digjitalizimin.
Kjo qasje është në linjë edhe me zhvillimet europiane. Kuadri Solvency II në Bashkimin Europian është ndërtuar si një regjim i bazuar në rrezik, me fokus te kapitali, administrimi i rrezikut dhe qeverisja e shoqërive të sigurimit.
Një hap drejt një tregu më të qëndrueshëm
Projektligji është ende pjesë e procesit të reformës dhe nuk duhet konsideruar si kuadër i miratuar dhe në fuqi. Hapi i radhës do të jetë vijimi i procesit ligjor dhe përgatitja e tregut për zbatimin e kërkesave të reja.
Për sektorin e sigurimeve, sfida nuk lidhet vetëm me përafrimin e legjislacionit. Ajo lidhet edhe me ndërtimin e një tregu ku qëndrueshmëria financiare, administrimi i rrezikut, transparenca dhe mbrojtja e konsumatorit ecin paralelisht me zhvillimin e aktivitetit të sigurimit.
Shoqata e Siguruesve të Shqipërisë do të vijojë të ndjekë zhvillimet e tregut dhe të informojë publikun dhe aktorët e sektorit mbi ndryshimet që ndikojnë në industrinë e sigurimeve në Shqipëri.
